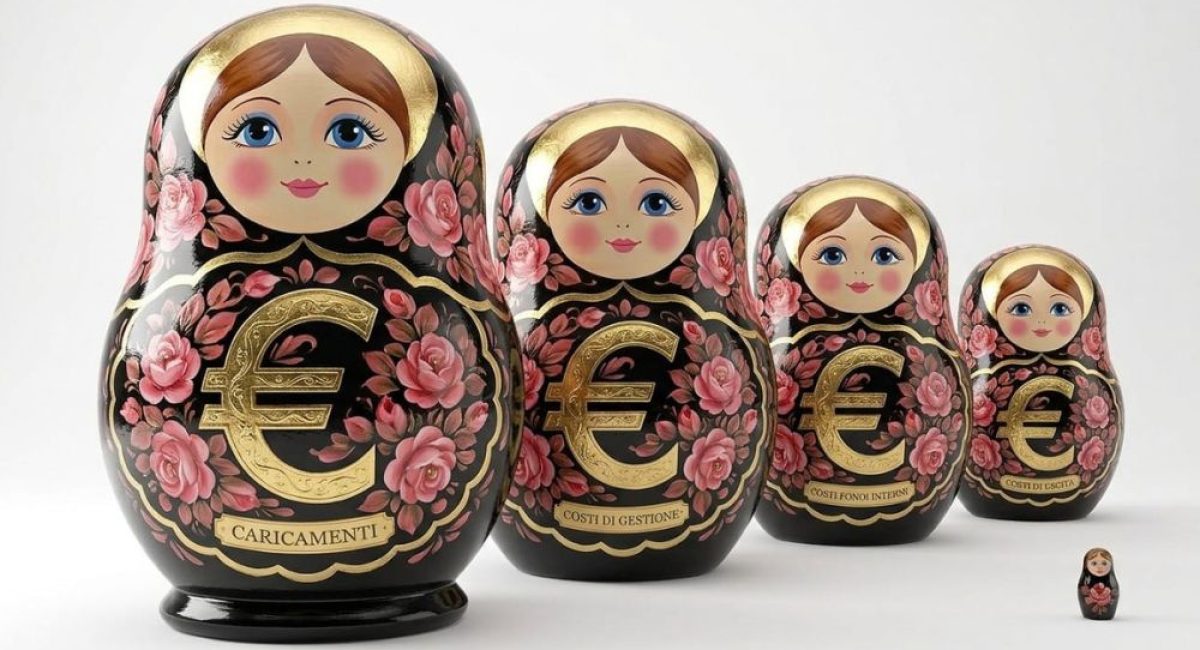
Spesso banche, reti di consulenza finanziaria e Poste ti possono proporre di investire in polizze vita.
In genere ne illustrano i rendimenti passati, ma il più delle volte il funzionamento, i limiti, i costi e soprattutto quale reale vantaggio ti potrebbero dare, non vengono menzionati.
È giusto dire che nessuno strumento va sempre bene o sempre male e che quindi non vi sono strumenti finanziari “sbagliati” per definizione, ma comprendere ciò che ti viene proposto è fondamentale per permetterti di capire, in primo luogo, se sia adeguato alle tue necessità e, in secondo luogo, se sia uno strumento efficiente – cioè non carico di costi che lo rendono più un affare per chi ce lo ha venduto che per noi.
Oggi voglio quindi affrontare questo tema e provare, attraverso una serie di articoli dedicati, a spiegare in modo chiaro e semplice cosa significhi investire in polizza vita, quante tipologie esistano, come funzionino, quali siano i pro e i contro di questi strumenti e a cosa prestare attenzione.
Ma prima di continuare con l’articolo lascia che mi presenti:
Mi chiamo Linda Leodari e sono una consulente finanziaria indipendente fee-only, con studio a Malo, in provincia di Vicenza, ma seguo clienti in tutta Italia.
Sono una delle prime Certified Financial Planner (CFP®) in Italia, la certificazione più autorevole al mondo per chi si occupa di pianificazione finanziaria.
Il mio modo di lavorare si basa su alcuni punti fermi:
- Sono remunerata solo dai clienti, non ho provvigioni né incentivi da terzi
- Non vendo prodotti finanziari né assicurativi
- Non ho alcun accordo con banche, reti o compagnie assicurative
Devi sapere, che il mio lavoro è aiutarti a identificare i tuoi obiettivi, gestendo i tuoi risparmi per aiutarti a raggiungerli, con l’utilizzo degli strumenti finanziari più efficienti.
Da qui, il collegamento naturale alla verifica di cosa ti viene proposto dalla banca, per permetterti di capire bene che strumento sia, come funziona, quali sono i costi, i pro e i contro, e se abbia davvero senso nel tuo portafoglio.
Torniamo a noi.
Ecco cosa significa investire in polizza vita?
Se decidi di investire in una polizza vita come investimento è utile sapere che si uniscono due cose diverse in un solo contratto: ovvero una copertura assicurativa e un investimento del tuo risparmio.
Sembra una buona idea…sulla carta, ma nella pratica però, è uno degli strumenti più opachi e costosi che il mercato finanziario italiano offra.
E attenzione che lo dico con cognizione di causa, perchè ne ho viste decine e decine nei portafogli dei miei clienti, in questi anni di professione.
Ne esistono tre grandi tipologie: gestione separata, unit linked, multiramo. Spesso vengono proposte senza spiegare bene le differenze tra loro, e ancor più spesso senza spiegare i costi e i limiti che impongono e che sono la vera variabile decisiva. Il risultato è che molte persone firmano senza sapere davvero cosa stanno scegliendo, né se quel prodotto è adatto al proprio profilo.
Un esempio concreto:
Roberto mi contattò un paio di anni fa poiché aveva iniziato a nutrire dei dubbi sull’efficienza dei propri investimenti presso una rinomata rete di consulenza finanziaria italiana.
Mi aveva riportato di avere un profilo di rischio medio alto, con una buona propensione al rischio, ma nonostante questo i risultati del suo portafoglio investimenti, costituito per lo più da polizze, dava risultati molto modesti a suo avviso.
Sulla base delle informazioni che mi aveva fornito e sulla documentazione raccolta, ho analizzato il suo portafoglio, e gli strumenti presenti erano due polizze unit linked con garanzia in caso di morte, entrambe con una componente azionaria piuttosto importante.
Il suo portafoglio era quindi in linea con un livello di rischio medio alto, come indicato dal cliente. Il problema, tuttavia, erano i costi delle polizze, che arrivavano a circa il 5% annuo, erodendo pesantemente i rendimenti del portafoglio, che quindi di conseguenza arrancava da tempo.
Ecco allora che in questo articolo trovi tutto quello che serve per orientarti, e scoprirai:
- Cosa sono queste polizze
- quanto rendono,
- quali sono i costi,
- come individuarli
- come sono tassate
Nota importante: scoprirai perché nella stragrande maggioranza dei casi non sono la scelta più efficiente nel tuo portafoglio e per i tuoi obiettivi.
Perché è importante capire cosa ti viene proposto
Prima di addentrarci nelle caratteristiche tecniche delle polizze vita, vale la pena fare una premessa.
Quando un prodotto ti viene proposto da un consulente bancario, da un promotore finanziario o da un consulente di Poste, è bene ricordare che si tratta di un venditore.
La sua remunerazione dipende, in tutto o in parte, da ciò che riesce a piazzare.
Questo non è assolutamente un giudizio di valore sulla persona, ma un dato di fatto strutturale: il suo interesse primario, o quello dell’intermediario per cui lavora, è collocare il prodotto che in quel momento è più conveniente per l’istituto e non necessariamente quello più adatto a te.
Questo non significa che tutti i prodotti proposti siano sbagliati, ma significa che, per fare una scelta consapevole, devi essere tu a conoscere abbastanza bene lo strumento da poterne valutare autonomamente i pro e i contro, senza fermarti alla descrizione commerciale.
Le polizze vita come investimento, in particolare, sono tra i prodotti più complessi e meno trasparenti sul mercato.
I motivi sono sempre gli stessi:
- I costi sono spesso elevati e ben nascosti
- I meccanismi di funzionamento non sono immediati
- I benefici fiscali e successori vengono enfatizzati
- I limiti e i costi reali vengono minimizzati o non menzionati
Il risultato è che molte persone sottoscrivono questi contratti senza avere un quadro chiaro di cosa stanno firmando, e solo dopo anni, magari in occasione di un riscatto o di un rendiconto annuale, si accorgono che il capitale cresce molto meno di quanto sperato.
L’obiettivo di questo articolo, e di quelli che lo accompagnano e che saranno focalizzati ognuno su una tipologia di polizza, non è demonizzare le polizze vita in assoluto. Esistono situazioni, poche a dire il vero, in cui possono avere un senso, come vedremo più avanti.
La mia intenzione è fornirti gli strumenti per capire cosa ti viene proposto o cosa hai già nel tuo portafoglio investimenti, così da poter decidere con cognizione di causa se quel prodotto è adatto a te, se è efficiente o se esistono alternative migliori per raggiungere i tuoi obiettivi.
Le 3 tipologie di polizza vita come investimento a confronto
1- Gestione separata (ramo I)
La gestione separata è la tipologia più prudente delle tre.
Il patrimonio è investito soprattutto in titoli di stato e obbligazioni, e la particolarità è che questi titoli vengono contabilizzati al costo di acquisto, non al valore di mercato.
Questo significa che il valore della polizza non è soggetto alle oscillazioni tipiche dei mercati, ma tende a crescere in modo lineare, anche se contenuto.
Sembra un vantaggio, ma è un’illusione contabile perchè i titoli ci sono e oscillano eccome, solo che non lo vedi. In passato le compagnie offrivano rendimenti minimi garantiti, ma con il ribasso dei tassi degli anni passati, questa garanzia è andata scomparendo.
Il vero problema, però, sono i costi. Quello che la gestione separata risparmia in volatilità, lo perde in trasparenza e in rendimento.
E’ fondamentale sapere infatti, che i costi di gestione erodono una buona fetta dei rendimenti, così che il capitale si rivaluta molto poco, tanto che spesso non tiene il passo nemmeno con l’inflazione.
Se vuoi saperne di più, ne ho parlato in modo approfondito con tutti i costi e i rischi reali, nell’articolo Polizze gestione separata: cosa sono, come funzionano, vantaggi e svantaggi.
2- Unit linked (ramo III)
La unit linked funziona in modo opposto, e in questo caso il premio versato viene investito in una gestione costituita da fondi comuni, ETF o un mix di entrambi, e il valore della polizza segue direttamente l’andamento dei mercati.
La polizza prevede in genere una garanzia caso morte, che riconosce ai beneficiari una maggiorazione rispetto al valore di mercato degli strumenti in polizza al momento del decesso dell’assicurato.
Può offrire rendimenti più alti nel tempo rispetto alla polizza in gestione separata (ramo I), ma comporta anche un rischio maggiore, e ne esistono due versioni, con caratteristiche diverse tra loro.
- Versione pura dove il capitale non è garantito
- Versione garantita, una parte del capitale è protetta, ma in genere a fronte di costi aggiuntivi e di un tetto massimo al rendimento
Il problema? Vale la pena pagare un sovrapprezzo, cioè i costi della polizza, per un investimento che potresti fare direttamente con uno o più ETF, con costi dieci volte inferiori? E la garanzia caso morte? Di solito è una maggiorazione che si riduce con l’aumentare dell’età, fino quasi ad azzerarsi in alcuni casi.
Il dettaglio completo lo trovi nell’articolo Polizze Unit Linked: sono un vero vantaggio per i tuoi obiettivi?
3- Multiramo
La polizza multiramo unisce le prime due, ma in un solo contratto. Una parte del capitale va in gestione separata, una parte in unit linked, sempre con l’aggiunta della garanzia di ottenere una maggiorazione sul capitale investito, in caso di decesso dell’assicurato.
Sulla carta è una via di mezzo tra stabilità e potenziale di crescita, però nella pratica unisce i costi della gestione separata e quelli della unit linked.
Non stai acquistando un prodotto innovativo, ma solo un mix di due tipologie già esistenti, con costi che si sommano, e che spesso vengono proposte con percentuali di composizione già prestabilite.
Se vuoi saperne di più, ne parlo più nel dettaglio nell’articolo Polizze multiramo: chi fa il vero affare? Chi vende o chi acquista?
Come le altre due tipologie, anche la multiramo è impignorabile, insequestrabile ed esente da imposte di successione. Sono caratteristiche comuni a tutte e tre le polizze, che però per molti di noi non sono di reale interesse.
Le imposte di successione, per esempio, per il coniuge o per i parenti in linea retta (ascendenti e discendenti) sono pari al 4%, e si applicano solo sulla parte di valore netto che supera 1 milione di euro per ciascun beneficiario.
Faccio un paio di esempi pratici:
- Federico e Marika hanno due figli, Isabella e Gianni e sono proprietari di un patrimonio complessivo di circa 370.000 euro. In questo caso, in caso di decesso di uno dei due coniugi non saranno applicate imposte di successione, in quanto il patrimonio totale è inferiore a 1 milione di euro.
- Luigi e Mariella hanno tre figli, Carla, Giorgio e Simone e un patrimonio complessivo di 3.700.000 euro.
Luigi muore. Gli eredi (moglie e i tre figli) non devono pagare le imposte di successione in quanto la quota di patrimonio in capo a ciascuno è inferiore a 1 milione di euro
Come vedi nel secondo caso, anche con un patrimonio dieci volte più grande del primo, l’imposta può risultare comunque non dovuta perchè la franchigia di 1 milione di euro si applica infatti per ciascun erede, non sul patrimonio complessivo.
Polizza vita o investimento diretto, come scegliere?
Prima di investire in una polizza vita dovresti chiederti perché incapsulare il tuo denaro in un contenitore assicurativo, pagando costi aggiuntivi, se non ti servono i vantaggi di impignorabilità, insequestrabilità ed esenzione da imposte di successione, e puoi comunque investire in strumenti più semplici, trasparenti ed economici.
E anche se il tuo patrimonio fosse superiore alle franchigie di legge, con una parte esposta alle imposte di successione, avresti davvero un vantaggio a detenerlo per anni in strumenti che possono arrivare a costare, ogni anno, quanto o più delle imposte di successione stesse?
Ecco un esempio concreto:
..è il caso di Antonio, sposato con Angela e con un figlio. Antonio ha un patrimonio di circa 6.500.000 di euro e vuole proteggerlo dalle imposte di successione. Quando è diventato mio cliente, ne deteneva oltre il 60% investito in polizze vita, con costi medi di oltre il 3% annuo.
Dall’analisi di queste polizze è emerso un paradosso che lo ha lasciato basito, ma che accade più spesso di quanto si pensi.
Devi sapere che quel capitale era davvero esente dal 4% di imposta di successione, ma pagava ogni anno, in costi di polizza, una cifra quasi identica a quell’imposta che credeva di aver evitato.
Lo stesso ragionamento vale per ciascuna delle tre tipologie di polizza vita come investimento.
- Gestione separata: può avere senso per chi cerca stabilità, ma un mix di titoli di stato in white list, come i BTP italiani, offre protezione simile ed esenzione da imposte di successione, con costi pressoché nulli, dati dalle sole commissioni di acquisto e vendita, se detenuti fino a scadenza
- Unit linked: un PAC in unit linked potrebbe sembrare utile per chi cerca rendimento, ma un PAC in ETF offre un potenziale di crescita maggiore, con costi decisamente inferiori
- Multiramo: si colloca nel mezzo, ma con i costi di entrambe le altre due tipologie
Quasi sempre esiste un’alternativa più efficiente per investire rispetto a questi strumenti. Hanno comunque alcune caratteristiche positive, di cui ho già parlato nei paragrafi precedenti, nei vari link dedicati.
Premio unico o versamenti periodici?
Qualora questi prodotti ci vengano proposti dagli intermediari finanziari, ci viene anche chiesto se preferiamo una versione a premio unico (unico versamento iniziale) o a premi ricorrenti (versamenti periodici continuativi).
La scelta tra le due modalità dipende dalla nostra disponibilità di capitale. Ma in entrambi i casi, il costo complessivo della polizza inciderà sul risultato finale molto più di quanto spesso non si immagini.
Se vuoi approfondire il tema dei versamenti periodici, anche al di fuori delle polizze assicurative, ne ho parlato nell’articolo PAC: investire poco ma spesso conviene davvero?
Attenzione a comportamenti non proprio corretti che potresti trovare:
Anche qui vorrei parlare di un caso reale di cui sono venuta a conoscenza da una cliente di recente acquisizione, che chiamerò Giulia, in rispetto della sua privacy.
Giulia aveva sottoscritto nel 2016, tramite il suo promotore finanziario, una polizza multiramo con premio unico di 100.000 euro.
Nel fascicolo informativo, i costi di caricamento iniziale erano del 3%, ovvero 3.000 euro, sottratti quindi al valore residuo investito che rimane di 97.000 euro.
Nel 2021, lo stesso promotore la richiama, e le propone di riscattare quella polizza (ormai il periodo di penale sui costi di uscita è scaduto) e di investire il capitale residuo in una nuova polizza unit linked, “più performante e moderna”, con nuovi fondi interni.
Giulia accetta, e su questa nuova polizza si applicano di nuovo costi di caricamento iniziale (altro 2-3%), più le consuete commissioni di gestione sui nuovi fondi.
Nel 2026, la storia si ripete: il promotore la contatta di nuovo, questa volta per proporle una terza polizza, “ancora più adatta al momento di mercato attuale”, con l’ennesimo trasferimento di capitale e l’ennesimo giro di costi di ingresso.
Giulia, con il dubbio che queste operazioni non fossero necessarie, se non addirittura controproducenti per lei, mi ha chiesto consiglio e in effetti ciò che è emerso è stato:
- Ogni “switch” da una polizza all’altra ha fatto ripartire da zero i costi di caricamento, che Giulia ha pagato tre volte in dieci anni invece di una.
- Non è emersa alcuna reale esigenza nuova (successoria, di protezione, o di profilo di rischio cambiato) che abbia giustificato il cambio di prodotto, ma solo argomentazioni generiche (“più performante”, “più adatto al momento”…)
- In questo caso, il vero beneficiario ricorrente di ogni operazione è stata la rete di collocamento, che ha incassato una nuova commissione di ingresso a ogni sottoscrizione.
Quanto rende una polizza vita come investimento?
È la domanda che mi viene fatta più spesso, ed è anche la più difficile a cui rispondere con un numero secco.
Il rendimento dipende da tre fattori:
1. La tipologia scelta, gestione separata, unit linked o multiramo e relativa tipologia di composizione, più o meno aggressiva e rischiosa.
2. I costi applicati dalla compagnia
3. Il periodo storico di riferimento
Una gestione separata offre generalmente rendimenti contenuti non sempre sufficienti a coprire la perdita di valore del denaro dovuta all’inflazione, ma stabili.
Una unit linked può offrire rendimenti più alti, ma segue le oscillazioni dei mercati.
Il problema è che, qualunque sia il rendimento lordo, i costi lo riducono in modo significativo e negli anni negativi i costi appesantiscono la perdita. Una polizza che rende il 5% lordo ma ha costi annuali del 2,5% ti lascia in tasca la metà!
Consiglio utile
Ecco una regola fondamentale che vale la pena ricordare per qualsiasi investimento, non solo per le polizze vita:
Diffida di chi ti promette un rendimento certo e allo stesso tempo elevato, perchè ricorda che nella finanza, rendimento e rischio vanno sempre nella stessa direzione, salvo rare eccezioni.
Quanto costa e come viene tassata una polizza vita come investimento
I costi di queste polizze sono il punto meno trasparente, ed è per questo che meritano attenzione.
In generale si possono trovare:
- Caricamenti sui versamenti
- Costi di gestione annuali
- In alcune versioni costi dei fondi interni, anche con commissioni di performance
- Commissioni di uscita nei primi anni
- Un costo per la componente assicurativa vera e propria
Ogni tipologia di polizza ha una struttura di costi diversa, che trovi spiegata nel dettaglio negli articoli specifici di gestione separata, unit linked e multiramo.
Il modo corretto, comunque, per farsi un’idea immediata dei costi di una polizza vita è leggere il suo KID.
Tale documento contiene le informazioni chiave che l’intermediario dovrebbe sempre fornirti quando ti propone di investirvi.
Nel caso non lo facesse, è tuo diritto chiederlo. Si tratta di un documento sintetico di tre pagine in cui vengono riepilogate le caratteristiche del prodotto, gli scenari di mercato in cui potrebbe trovarsi e i rendimenti ipotetici in questi scenari e i suoi costi.
Questi ultimi sono sempre indicati a pagina 3 e vengono rappresentati in misura percentuale in due momenti di vita dello strumento; ovvero dopo 1 anno di detenzione e dopo il numero minimo di anni di detenzione consigliato dall’emittente (ad esempio, dopo 5 anni).
Sul fronte fiscale, la logica è comune a tutte e tre le tipologie. Il rendimento è tassato con un’imposta sostitutiva pagata solo al momento del riscatto, della scadenza o della liquidazione caso morte: il 12,50% sulla quota investita in titoli di stato e altri titoli equiparati, il 26% sul resto.
Questo differimento di pagamento delle imposte è di fatto un aspetto positivo di questi strumenti, comune anche ad un investimento in ETF o fondi comuni, per i quali non si versano imposte fintanto che non si vendono o non vengono rimborsati.
Vi è poi l’imposta di bollo dello 0,20%.
Attenzione però perché:
– La gestione separata (Ramo I) resta completamente esente
– Le unit linked (Ramo III) restano soggette per intero
– Nelle multiramo, l’imposta continua ad applicarsi solo sulla quota Ramo III, non su quella in gestione separata
Fino al 2024 l’imposta di bollo veniva versata dalla compagnia assicurativa allo stato solo al momento del riscatto della polizza.
Dal 1° gennaio 2025 invece, le compagnie sono obbligate a versarla annualmente, con le stesse modalità ordinarie già in vigore per gli altri prodotti finanziari (dossier titoli, conti deposito).
L’obiettivo dichiarato dal legislatore è proprio uniformare il trattamento fiscale delle polizze a quello degli altri strumenti finanziari.
Per le polizze già attive al 1° gennaio 2025, l’imposta maturata (ma non ancora versata) fino al 2024 viene versata allo stato dalle compagnie in 4 rate:
- 50% entro il 30 giugno 2025
- 20% entro il 30 giugno 2026
- 20% entro il 30 giugno 2027
- 10% entro il 30 giugno 2028
I vantaggi delle polizze vita di investimento
Al di là degli aspetti negativi di cui ho parlato, esistono anche alcuni vantaggi reali che le accomunano tutte e di cui in parte ho già accennato.
Questi vantaggi sono 3:
- Il beneficiario può essere chiunque, anche al di fuori dei familiari. Se i premi versati però risultano sproporzionati rispetto al patrimonio, gli eredi legittimari che ritengono di essere stati lesi possono comunque agire in riduzione per recuperare l’eccedenza.
- La polizza è generalmente impignorabile e insequestrabile, anche se la giurisprudenza più recente non considera questa tutela automatica: se una polizza è di fatto un puro investimento finanziario, senza una reale funzione previdenziale, il tribunale può negare la protezione. Ne parlo nel dettaglio negli articoli specifici per ogni tipologia.
- Liquidità rapida e indipendente dalla successione, visto che il capitale non entra nell’asse ereditario, e quindi i beneficiari possono richiederne la liquidazione alla compagnia (generalmente entro 30 giorni dalla documentazione completa), senza attendere i tempi, spesso lunghi mesi, della successione.
Un vantaggio concreto per nulla trascurabile se il resto del patrimonio rimane bloccato, perché magari intestato solo al defunto e servono fondi immediati.
Questi sono vantaggi che per alcune persone possono essere importanti e possono da soli giustificare la scelta di investire in una polizza vita.
In ogni caso comunque suggerisco di valutare bene in quale polizza investire, analizzando prima i suoi costi e i suoi limiti e verificando se ve ne siano nel mercato altre con caratteristiche migliori.
Ma attenzione: Se non hai specifiche esigenze di pianificazione successoria o di protezione patrimoniale, investendo in polizze vita stai pagando costi elevati per strumenti che offrono dei vantaggi che non ti servono.
Quando conviene (e quando no) investire in una polizza vita
Una polizza vita come investimento può avere senso in situazioni molto specifiche come:
- Quando hai esigenze di pianificazione successoria e vuoi destinare un capitale a un beneficiario specifico, esente da imposta di successione, ma solo se la polizza ha costi contenuti, altrimenti vanifica la protezione dall’esenzione dell’imposta di successione.
- Quando hai necessità di protezione patrimoniale (impignorabilità e insequestrabilità)
Può avere meno senso, invece, nella stragrande maggioranza dei casi:
- Quando l’unico obiettivo è far crescere il capitale nel modo più efficiente possibile
- Quando non hai specifiche esigenze successorie o di protezione patrimoniale
- Quando puoi ottenere la stessa esposizione ai mercati con strumenti più semplici ed economici
Come ti dicevo all’inizio, non esiste una risposta valida per tutti e uno strumento finanziario che va sempre bene o sempre male, ma va cercata la soluzione migliore per la tua situazione specifica.
Come ti dicevo all’inizio, non esiste una risposta valida per tutti e uno strumento finanziario che va sempre bene o sempre male. Va cercata la soluzione migliore per la tua situazione specifica.
Domande frequenti su investire in polizza vita
È conveniente investire in una polizza vita?
Dipende, ma nella maggioranza dei casi non convengono. Se hai però specifiche esigenze successorie o di protezione patrimoniale, può avere senso, se i costi sono contenuti. Per la maggior parte delle persone, però, esistono alternative alle polizze più efficienti.
Quanto rende una polizza vita come investimento?
Il rendimento varia in base alla tipologia, ai costi e al periodo. Tieni presente che i costi di gestione riducono significativamente il rendimento netto.
Le polizze vita come investimento sono sicure?
Offrono alcune tutele reali, come l’impignorabilità e l’insequestrabilità del capitale, e sia i fondi interni delle unit linked sia gli attivi della gestione separata godono di una forma di segregazione patrimoniale rispetto al patrimonio generale della compagnia.
Ma “sicure” non significa “a rischio zero”: se la compagnia entra in crisi di solvibilità, il recupero del capitale non è affatto scontato né immediato.
Anche quando gli attivi sono segregati, il problema diventa recuperarli e quanto tempo e quali passaggi burocratici servono per redistribuirli correttamente agli assicurati.
Lo dimostrano due casi recenti come: Eurovita, commissariata nel 2023, i cui clienti, dopo mesi e mesi di fermo, hanno recuperato il capitale solo grazie a una soluzione di sistema che ha trasferito le polizze ad altre compagnie italiane; e FWU (Forward You), compagnia di diritto lussemburghese, il cui fallimento nel 2025 ha lasciato oltre 100.000 risparmiatori italiani in una procedura di liquidazione che durerà anni, senza alcuna rete di protezione “di sistema” attivabile da IVASS, che su una compagnia estera non ha potere di intervento diretto.
Infine la sicurezza di una polizza dipende quindi anche dalla solidità della compagnia emittente e dalla giurisdizione in cui è regolata; un aspetto che vale la pena verificare prima di sottoscrivere, non dopo.
Qual è la polizza vita più adatta a me?
Probabilmente nessuna, se non hai specifiche esigenze successorie o di protezione non gestibili con una diversa organizzazione del tuo patrimonio.
Perché farsi affiancare da un consulente finanziario indipendente?
Ho visto troppe persone sottoscrivere polizze vita senza avere compreso a cosa gli servano, aver capito quali siano i costi, i rischi, e aver verificato le alternative disponibili.
È esattamente il motivo per cui lavoro come consulente finanziario indipendente fee-only.
Sono remunerata solo dai miei clienti, non vendo prodotti finanziari o assicurativi, e non ho alcun accordo con banche o compagnie assicurative.
Il mio lavoro non è dirti se una polizza vita come investimento sia giusta o sbagliata in astratto, bensì aiutarti a capire se lo è per te, guardando insieme i numeri reali e non la descrizione commerciale.
E spesso, dopo aver visto i numeri, la risposta è no.
Conclusione
Se sei arrivato fin qui, ora hai gli strumenti per guardare una polizza vita come investimento con occhio critico, invece che fidarti solo di come ti viene presentata.
- Una polizza vita come investimento unisce una componente assicurativa e una finanziaria, e ne esistono tre tipologie principali: gestione separata, unit linked e multiramo
- Chi te la propone è spesso un venditore, remunerato in tutto o in parte da quello che riesce a collocare, non necessariamente dal prodotto più adatto a te
- I costi sono spesso più alti di quanto sembri, e in alcuni casi arrivano a pesare quanto, o più, delle imposte che ti fanno risparmiare, come nel caso di Antonio
- Quasi sempre esiste un’alternativa diretta, come i BTP o gli ETF, che offre vantaggi simili con costi molto più bassi
- Esistono comunque situazioni specifiche in cui una polizza vita ha senso, ma vanno valutate caso per caso, non date per scontate
Il punto non è scartare a priori questi strumenti, ma non firmare nulla prima di aver capito davvero cosa contengono e se sono la scelta più efficiente per i tuoi obiettivi.