In breve
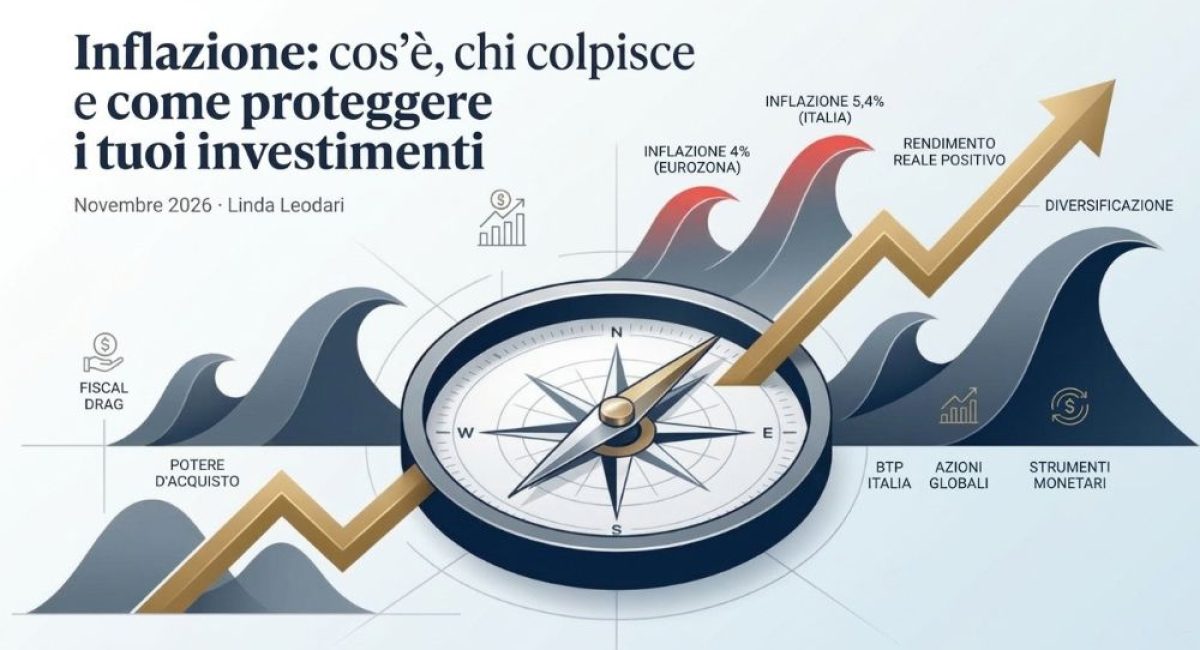
- L’inflazione è tornata: con la guerra in Iran e il blocco di Hormuz, a ottobre 2026 ha raggiunto il 4% nell’area euro e il 5,4% in Italia.
- Colpisce di più chi guadagna meno, e con il fiscal drag il fisco si prende una parte degli aumenti di stipendio che potrebbero recuperarla.
- Nel tuo portafoglio ricorda che conta il rendimento reale, cioè quello che resta dopo inflazione, tasse e costi. E va valutato su più anni, non su uno solo.
- Con tassi in salita possono soffrire sia le azioni sia le obbligazioni, soprattutto quelle a lunga scadenza.
- Comprare strumenti legati all’inflazione adesso è spesso tardi. La difesa vera è un portafoglio diversificato, costruito prima, sui tuoi obiettivi.
Perché l’inflazione è tornata
Sembrava un capitolo chiuso. Dopo la fiammata del 2022, a febbraio 2026 l’inflazione nell’area euro era scesa all’1,9%, praticamente sull’obiettivo del 2% della BCE.
Poi, il 28 febbraio 2026, è scoppiata la guerra tra Stati Uniti, Israele e Iran. L’Iran ha bloccato lo Stretto di Hormuz, il passaggio da cui transita circa il 20% del petrolio mondiale. Risultato: il Brent è passato da circa 73 dollari a oltre 126 dollari al barile ad aprile 2026, e anche il gas in Europa è salito molto. Delle prime reazioni dei mercati al conflitto ho parlato in Guerra in Medio Oriente e mercati finanziari: cosa fare con gli investimenti.
Quando l’energia costa di più, prima o poi costa di più tutto il resto. I numeri lo mostrano bene:
- marzo 2026: inflazione nell’area euro al 2,5%;
- aprile: 3%;
- settembre: 3,8%, il dato più alto da tre anni;
- ottobre: 4%, secondo la prima stima di Eurostat.
In Italia va anche peggio: a ottobre l’Istat ha registrato un’inflazione del 5,4%, contro il 4,2% di settembre. A spingere sono soprattutto energia, alimentari e trasporti.
Per frenare i prezzi la BCE ha ripreso ad alzare i tassi: da metà settembre 2026 il tasso principale, quello a cui le banche si finanziano dalla BCE, spesso chiamato “tasso di riferimento”, è al 2,65%. E chi ha un mutuo se ne accorge subito. L’Euribor a 3 mesi, il parametro di molti mutui a tasso variabile, era intorno al 2% a inizio anno ed è salito verso il 2,8% a novembre. Per un mutuo variabile da 126.000 euro in 25 anni, la rata è passata da 578 euro a gennaio a 619 euro a ottobre, secondo le stime di Facile.it. E a dicembre potrebbe arrivare un nuovo rialzo.
Prima di entrare nel vivo, due parole su di me.
Sono Linda Leodari, consulente finanziaria indipendente e pianificatrice finanziaria certificata CFP®. Lavoro nel mio studio di Malo, in provincia di Vicenza, e affianco famiglie e risparmiatori di tutta Italia.
Da consulente fee-only sono pagata soltanto dai miei clienti: non vendo prodotti, non ricevo commissioni e i risparmi restano nelle tue mani e nella banca che hai scelto tu. Il mio compito è aiutarti a leggere con chiarezza la tua situazione e a costruire una strategia coerente con i tuoi obiettivi, senza conflitti di interesse.
Negli incontri con i clienti l’inflazione è tornata a essere una delle domande più frequenti: “i miei soldi stanno perdendo valore?”, “devo cambiare qualcosa nel portafoglio?”. Questo articolo nasce per cercare di rispondere a queste domande in modo semplice e concreto.
Cos’è l’inflazione, in parole semplici
L’inflazione è l’aumento dei prezzi nel tempo. Se oggi con 50 euro riempi il carrello e tra un anno con gli stessi 50 euro ne riempi solo una parte, quella differenza è l’inflazione. I soldi sono gli stessi, ma valgono meno: si riduce il loro potere d’acquisto.
Per misurarla l’Istat segue ogni mese i prezzi di un grande “carrello” di prodotti e servizi che compriamo tutti: cibo, bollette, carburante, affitti, vestiti, trasporti. Gli indici principali sono tre:
- NIC: è il dato “ufficiale” sull’inflazione in Italia, quello che senti al telegiornale;
- FOI: riguarda le famiglie di operai e impiegati. Serve ad aggiornare affitti e assegni di mantenimento e, nella versione senza tabacchi, è quello a cui sono legati capitale e cedole dei BTP Italia, i titoli di Stato legati all’inflazione italiana (i BTP€i invece seguono l’inflazione dell’area euro);
- IPCA: è la versione europea, uguale per tutti i Paesi dell’euro, ed è quella che guarda la BCE.
Perché i prezzi salgono? A volte perché c’è tanta domanda e poca offerta. Altre volte, come adesso, perché aumentano i costi per produrre e trasportare le merci, a partire dall’energia. Un’inflazione intorno al 2% è normale in un’economia che funziona. Il problema nasce quando sale molto e resta alta a lungo.
Cosa cambia nella tua vita di tutti i giorni e nel tuo potere d’acquisto
Te ne accorgi prima di tutto al supermercato. Con un’inflazione al 5%, una spesa che l’anno scorso costava 100 euro oggi ne costa circa 105. E lo stipendio, quasi sempre, è rimasto uguale.
I rincari si sentono soprattutto su:
- bollette e carburante: sono i primi a salire quando il petrolio e il gas rincarano;
- alimentari: perché per produrli e portarli sugli scaffali servono energia e trasporti;
- viaggi, ristoranti e servizi: arrivano qualche mese dopo, ma arrivano;
- mutui a tasso variabile: la rata cresce quando la BCE alza i tassi per frenare i prezzi.
E poi c’è un effetto che non si vede: i soldi fermi sul conto corrente perdono valore. Con l’inflazione al 4%, 10.000 euro lasciati sul conto senza interessi dopo un anno comprano quello che oggi compreresti con circa 9.600 euro. Nessuno ti ha tolto niente, eppure sei più povero.
Chi paga il conto più salato: le famiglie con redditi bassi
L’inflazione non colpisce tutti allo stesso modo. Pesa di più su chi guadagna meno.
Il motivo è semplice. Chi ha un reddito basso spende quasi tutto in cose necessarie: cibo, bollette, affitto, benzina per andare al lavoro. Sono proprio le voci che rincarano di più e su cui è più difficile risparmiare. Chi guadagna di più, invece, può rinunciare a una cena fuori o rimandare un acquisto senza toccare l’essenziale.
In più, chi ha un reddito basso spesso:
- ha pochi risparmi da parte, che finiscono in fretta;
- ha uno stipendio o una pensione che si adegua ai prezzi in ritardo, e spesso solo in parte;
- non ha investimenti che possano compensare, almeno in parte, la perdita di valore del denaro.
Per questo si dice che l’inflazione è una “tassa nascosta”: nessuno la vede realmente, ma pesa di più proprio su chi ha meno.
Il fiscal drag: quando l’aumento di stipendio non basta
C’è poi una seconda “tassa nascosta”, meno conosciuta: il fiscal drag, o drenaggio fiscale. Quando i prezzi salgono, prima o poi salgono anche gli stipendi, con un rinnovo contrattuale o una trattativa personale. In teoria quell’aumento serve a recuperare l’inflazione. Ma se compensa soltanto i rincari, in termini reali non sei più ricco di prima: compri le stesse cose. Il fisco, però, ti tratta come se lo fossi, e ti chiede di più.
Il motivo è che l’IRPEF è progressiva e i suoi scaglioni non si adeguano ai prezzi. Nel 2026 le aliquote sono tre: 23% fino a 28.000 euro, 33% da 28.000 a 50.000 euro, 43% oltre. In più, molte detrazioni si riducono man mano che il reddito sale. Così una parte dell’aumento se ne va in tasse e il potere d’acquisto, alla fine, scende.
Un esempio semplice per spiegare le conseguenze del fiscal drag: Laura è dipendente, con un reddito imponibile di 31.000 euro. Con il rinnovo del contratto ottiene un aumento del 5%, pari all’inflazione: il suo reddito sale a 32.550 euro. Sulla carta ha recuperato tutto. Vediamo però cosa succede nei fatti.
| Prima | Dopo l’aumento | |
|---|---|---|
| Reddito imponibile | 31.000 € | 32.550 € (+5%) |
| IRPEF lorda | 7.430 € | 7.942 € |
| Detrazione per lavoro dipendente (con i 65 € extra) | 1.715 € | 1.580 € |
| Ulteriore detrazione (taglio del cuneo fiscale) | 1.000 € | 931 € |
| IRPEF da pagare | 4.715 € | 5.430 € |
| Reddito netto | 26.285 € | 27.120 € (+3,2%) |
Su 1.550 euro di aumento, 715 euro vanno in IRPEF: quasi la metà. Due motivi spiegano il conto: l’aumento è tassato al 33%, e insieme si riducono la detrazione per lavoro dipendente e l’ulteriore detrazione legata al cuneo fiscale, che oltre i 32.000 euro inizia a scendere fino ad azzerarsi a 40.000. Risultato: il reddito netto di Laura cresce del 3,2%, mentre i prezzi sono saliti del 5%. I suoi euro in busta paga sono aumentati, ma il suo potere d’acquisto è diminuito.
L’esempio è semplificato: non considera le addizionali regionali e comunali, che peggiorano ancora il conto. Con redditi più alti l’effetto continua: sopra i 75.000 euro scatta anche un tetto alle spese detraibili al 19%, come quelle mediche.
Va detto, per completezza, che negli ultimi anni i governi hanno in parte compensato questo effetto con il taglio del cuneo fiscale e la riduzione delle aliquote, soprattutto per i redditi più bassi. Secondo l’Ufficio parlamentare di bilancio, però, chi guadagna più di circa 35.000 euro non ha ricevuto la stessa compensazione. Ed è proprio la fascia che rischia di più ora che l’inflazione è tornata.
Ma veniamo al tuo portafoglio. Sta davvero guadagnando?
Attenzione al rendimento nominale e al rendimento reale
L’inflazione non tocca solo la spesa e lo stipendio: tocca anche i tuoi investimenti. E qui c’è una distinzione che fa tutta la differenza e che è bene conoscere.
- Rendimento nominale: è quanto hai guadagnato in euro. È il numero che leggi nel rendiconto del tuo portafoglio.
- Rendimento reale: è quanto hai guadagnato davvero, cioè dopo aver tolto l’inflazione. Ti dice se con i tuoi soldi oggi puoi comprare più cose di prima o se il rendimento nominale non è bastato a coprire l’inflazione.
La regola pratica è: rendimento reale ≈ rendimento nominale − inflazione.
Facciamo due esempi con l’inflazione al 4%:
- il portafoglio rende il 6%: il guadagno reale è di circa il 2%. Bene, il tuo potere d’acquisto è cresciuto;
- il portafoglio rende il 3%: il guadagno reale è di circa −1%. Hai più euro di prima, ma ci compri meno cose.
Attenzione, però: non basta togliere l’inflazione: vanno tolti anche tasse e costi, perché spesso il rendimento del portafoglio viene mostrato al lordo. In concreto:
- tasse sui guadagni: 26%, che scende al 12,5% sui titoli di Stato;
- imposta di bollo: 0,20% all’anno sul valore del portafoglio;
- commissioni: pesano tanto di più quanto più sono frequenti le operazioni e alti i costi per operazione, che cambiano molto da un intermediario all’altro;
- costo della consulenza: se ti affidi a un consulente indipendente lo vedi in fattura; se ti segue la banca, invece, è spesso compreso nelle commissioni dei prodotti, meno visibile ma presente.
Se vuoi sapere a cosa fare attenzione per ottimizzare i costi del tuo portafoglio ti suggerisco la lettura di questo mio articolo sull’importanza della scelta dell’intermediario.
Devo confrontare il rendimento di quest’anno con l’inflazione di quest’anno?
No, ed è uno degli errori più comuni. Il giudizio finale va dato su più anni, quelli del tuo orizzonte di investimento. Questo però non significa aspettare la fine per scoprire com’è andata.
Pensa a un viaggio in auto da Vicenza a Roma. Non giudichi se arriverai in tempo dai primi dieci minuti passati in coda in tangenziale, e non torni indietro per quello. Però guardi il navigatore lungo la strada: se accumuli ritardo, o se cambia la destinazione, correggi il percorso prima di arrivare. Con gli investimenti è lo stesso. I mercati alternano anni buoni e anni difficili, e l’inflazione va a ondate: sale in fretta con uno shock, come nel 2022 o oggi, e poi rientra. Un portafoglio pensato per dieci anni può chiudere un anno sotto l’inflazione ed essere comunque sulla strada giusta, ma va controllato lungo il viaggio.
Il modo corretto di fare i conti:
- parti dal tuo obiettivo e da quanti anni hai a disposizione (5, 10, 20);
- assicurati di avere un portafoglio adeguato in termini di rischio rispetto agli obiettivi che ti sei posto;
- fai un controllo periodico, almeno una volta l’anno: confronta il rendimento accumulato fin lì, al netto di tasse e costi, con l’inflazione dello stesso periodo e con il rendimento che ti serve per arrivare all’obiettivo;
- intervieni quando serve davvero: se il portafoglio si è sbilanciato rispetto ai pesi previsti, se il tempo che manca all’obiettivo si accorcia e conviene ridurre il rischio, se cambiano i tuoi obiettivi o la tua vita, o se il ritardo rispetto alla tabella di marcia è troppo ampio per essere recuperato da solo;
- dai il giudizio finale sull’intero periodo, confrontando il rendimento medio annuo netto con l’inflazione media.
La differenza sta tutta qui: correggere il percorso in base a un piano è una scelta ragionata; vendere dopo un anno storto o correre dietro allo strumento che ha appena battuto l’inflazione è una decisione di pancia. E sono proprio queste ultime a costare di più nel lungo periodo.
Cosa accade ai mercati quando sale l’inflazione
In breve: un po’ di inflazione può aiutare le azioni, ma quando diventa troppa e le banche centrali alzano i tassi, rischiano di soffrire sia le azioni sia le obbligazioni.
Le azioni: bene all’inizio, poi dipende dai tassi
All’inizio l’inflazione può dare una spinta alle azioni. Le aziende vendono a prezzi più alti e i loro ricavi crescono; quelle più forti riescono a scaricare i rincari sui clienti. E un’azione, in fondo, è un pezzo di un’azienda vera, con fabbriche, marchi e brevetti che nel tempo si rivalutano insieme ai prezzi.
Ma c’è un limite. Se i prezzi corrono troppo, la banca centrale alza i tassi per frenarli. E per le aziende cambiano due cose:
- I debiti costano di più: chi ha prestiti da ripagare paga interessi più alti, e gli utili scendono;
- I guadagni futuri valgono meno oggi: con tassi alti, un euro guadagnato tra dieci anni vale meno nei calcoli degli investitori. Ne soffrono di più le aziende “in crescita”, dette “growth” nel gergo della finanza, come molte tecnologiche, che promettono utili soprattutto in futuro.
Le obbligazioni: perché quelle che hai già perdono valore
Immagina di avere un BTP che rende il 2% all’anno. Il giorno dopo lo Stato ne emette uno nuovo che paga il 3%. Chi vorrebbe comprare il tuo ora? Nessuno. Per venderlo dovrai abbassarne il prezzo, fino a renderlo conveniente quanto quello nuovo che offre un rendimento maggiore.
Questo calo è tanto più forte quanto più lontana è la scadenza delle obbligazioni che hai in portafoglio. Per misurarlo si usa la duration: in parole semplici, indica in quanti anni, in media, rientri dei soldi investiti tra cedole e rimborso. Più è lunga, più il prezzo del titolo è sensibile ai movimenti dei tassi. La regola pratica, semplificando: se i tassi salgono dell’1%, il prezzo delle obbligazioni scende più o meno di tanti punti percentuali quanti sono gli anni di duration, che siano titoli di Stato o emessi da aziende.
| Duration del titolo | Se i tassi salgono dell’1%, il prezzo scende di circa |
|---|---|
| 2 anni | 2% |
| 10 anni | 10% |
| 20 anni | 20% |
Conta anche la cedola. A parità di scadenza, un’obbligazione con cedola bassa ti restituisce meno soldi lungo la strada, quindi recuperi il capitale investito più tardi. In altre parole, ha una duration più alta e, quando i tassi salgono, perde più valore di un’altra che paga cedole più elevate.
Per questo, quando inflazione e tassi salgono insieme, può succedere che scendano sia le azioni sia le obbligazioni. È il caso più difficile per chi ha un portafoglio “classico”, dove le obbligazioni dovrebbero fare da paracadute.
Il 2022: le obbligazioni sono crollate perché erano care e con rendimenti molto bassi
Nel 2022 le obbligazioni hanno perso molto, ma non solo per colpa dei tassi in salita. Il problema vero era il punto di partenza. Dopo anni di tassi a zero, nel 2020 e 2021 le obbligazioni rendevano pochissimo, per arrivare all’estremo di avere rendimenti negativi, come il Bund tedesco (per il quale si pagava per poterlo detenere in portafoglio, anziché ricevere un rendimento). Erano, in pratica, carissime.
Questo le ha rese fragili per due motivi:
- nessun paracadute: con cedole quasi a zero, non c’erano interessi a compensare il calo dei prezzi;
- più sensibili ai tassi: con cedole così basse avevano una duration più alta, e come abbiamo visto questo amplifica le perdite quando i tassi salgono.
Oggi il punto di partenza è diverso rispetto al 2022: i rendimenti sono più alti e le cedole offrono un cuscinetto più robusto contro nuovi rialzi dei tassi.
Se vuoi approfondire come scegliere scadenze e tipi di obbligazioni in questo contesto, trovi tutto in Obbligazioni e inflazione: come proteggere il portafoglio tra tassi, scadenze e nuovi rischi.
Come difendersi dall’inflazione: gli strumenti utili
Lo dico subito: non esiste lo strumento magico che ti protegge sempre dall’inflazione. Esistono però strumenti che, messi insieme nel modo giusto, aiutano a reggere meglio questo scenario.
| Strumento | Come ti aiuta | A cosa fare attenzione |
|---|---|---|
| Azioni di tutto il mondo, soprattutto di aziende solide che riescono ad alzare i prezzi | Nel lungo periodo i guadagni delle aziende crescono insieme ai prezzi | Possono scendere molto quando i tassi salgono in fretta |
| Azioni di energia, materie prime, infrastrutture e servizi pubblici | Guadagnano di più proprio quando i prezzi salgono | Vanno su e giù molto: se lo shock passa, possono perdere valore in fretta |
| Obbligazioni a breve scadenza e strumenti monetari | Scadono presto e puoi reinvestire subito ai nuovi tassi più alti | Proteggono, ma rendono poco e spesso non abbastanza per coprire l’inflazione |
| Obbligazioni a tasso variabile | La cedola sale quando salgono i tassi | Non bastano se i tassi restano sotto l’inflazione |
| Titoli legati all’inflazione (BTP Italia, BTP€i e simili esteri) | Capitale e cedole crescono con l’inflazione | Se comprati sul mercato, funzionano solo se l’inflazione supera quella già attesa (vedi sotto). Il nuovo BTP Italia Sì, per chi l’aveva sottoscritto all’emissione a 100, paga l’inflazione di ogni semestre nella cedola. Oggi il suo prezzo dipende dal mercato secondario |
| Oro e materie prime | Tendono a salire negli shock sui prezzi e nelle crisi geopolitiche | Non pagano cedole, sono molto volatili e, con tassi in aumento, soprattutto l’oro può soffrire |
| Immobiliare, anche tramite fondi quotati | Affitti e valori seguono i prezzi nel tempo | Soffre quando mutui e tassi salgono |
Conviene comprare BTP Italia e altri titoli legati all’inflazione adesso? Probabilmente è tardi
È la tentazione più comune: i prezzi salgono, i giornali ne parlano, e si corre a comprare BTP Italia o altri titoli legati all’inflazione. Il problema è che a quel punto è quasi sempre tardi.
Funziona come un’assicurazione sulla casa: conviene stipularla prima, non mentre il tetto sta già bruciando. Il mercato anticipa. Quando tutti si aspettano un’inflazione alta, tutti vogliono questi titoli, e il loro prezzo sale. Chi compra in quel momento paga cara una protezione che è già nel prezzo: lo tutela solo dall’inflazione in più rispetto a quella che il mercato si aspetta. E se poi l’inflazione rientra, l’acquisto non gli avrà dato quasi nulla.
C’è anche un secondo rischio: molti di questi titoli, soprattutto i BTP€i legati all’inflazione europea, hanno scadenze lunghe. Se la BCE alza i tassi, il loro prezzo può scendere come quello di un normale BTP.
La strada giusta è un’altra, e una domanda che mi ha fatto di recente un cliente lo spiega bene. Lo seguo da un anno. Nel suo portafoglio ci sono BTP Italia, i titoli legati all’inflazione italiana, comprati quando l’inflazione scendeva e quindi a prezzi più bassi di oggi. Mi ha chiesto: “Perché non li vendiamo adesso? Forse siamo vicini al picco dell’inflazione e li venderemmo con un buon guadagno”.
Gli ho risposto che quei titoli non sono una scommessa speculativa da cui entrare e uscire. Sono lì con un ruolo preciso: proteggerlo proprio in un anno come questo, in cui l’inflazione è tornata a salire. Li abbiamo comprati quando nessuno li cercava e costavano poco. Ora stanno facendo il loro lavoro. Venderli per indovinare il picco vorrebbe dire trasformare una protezione in una scommessa, e restare scoperti sia ora che fino alla prossima fiammata dei prezzi.
La vera difesa dall’inflazione: un portafoglio che si fa trovare pronto a ogni scenario
La protezione migliore non è rincorrere lo strumento del momento. È strutturare un portafoglio capace di reggere in diversi scenari.
Nessuno sa cosa ci aspetta: inflazione alta, recessione, una ripresa forte, lo scoppio di una bolla speculativa o un mix di tutto questo. Ogni scenario premia strumenti diversi. Un buon portafoglio non prova a indovinare il futuro: mette insieme pezzi che si comportano in modo diverso, così quando uno soffre, un altro tiene.
In pratica, un portafoglio ben costruito:
- si basa sui tuoi obiettivi e sui loro tempi: la pensione, gli studi dei figli, la casa, ognuno con il suo orizzonte e il suo livello di rischio;
- unisce strumenti diversi: azioni, obbligazioni con scadenze e tipi diversi (fisse, variabili, legate all’inflazione), un po’ di liquidità e una piccola quota di oro e materie prime;
- non dipende da una sola area geografica o da un solo o pochi settori;
- ha già una quota di protezione dall’inflazione, comprata possibilmente quando costava poco e tenuta anche negli anni in cui sembra inutile, come i BTP Italia del mio cliente;
- mantiene una quota in strumenti a basso rischio, da usare nelle fasi di calo per entrare sui mercati a prezzi più bassi. Questo anche se può sembrare non efficiente in termini di rendimento, aiuta ad affrontare i periodi difficili dei mercati con meno stress e più controllo;
- viene ribilanciato con regolarità, riportando i pesi dove devono stare, senza farsi trascinare dalle notizie del giorno, né dal panico né dall’euforia.
Un portafoglio così, costruito con strumenti efficienti, non ti eviterà ogni anno negativo. Ma ti darà molte più possibilità di raggiungere i tuoi obiettivi.
Domande frequenti su inflazione e rendimento reale
Cos’è l’inflazione, in una frase?
È l’aumento dei prezzi nel tempo: con gli stessi soldi compri meno cose.
Cosa significa potere d’acquisto?
È la quantità di beni e servizi che puoi comprare con i tuoi soldi. Quando i prezzi salgono, con la stessa somma compri meno cose: il potere d’acquisto si riduce. Con l’inflazione al 4%, per esempio, 10.000 euro lasciati sul conto senza interessi dopo un anno comprano quello che oggi compreresti con circa 9.600 euro.
Cos’è il fiscal drag?
È un aumento delle tasse causato dall’inflazione, senza che nessuno le abbia alzate. Quando i prezzi salgono, prima o poi salgono anche stipendi e pensioni, ma gli scaglioni IRPEF e le soglie delle detrazioni restano fermi agli stessi importi in euro. Così un reddito che sulla carta cresce, ma con cui compri le stesse cose di prima, viene tassato come se fosse diventato più ricco: paga un’aliquota media più alta e perde parte delle detrazioni. Risultato: il fisco incassa di più e il tuo potere d’acquisto scende.
Cosa si intende per rendimento reale di un investimento?
È quanto guadagni davvero: il rendimento del tuo investimento dopo aver tolto l’inflazione, e per un conto completo anche tasse e costi. Ti dice se con i tuoi soldi oggi puoi comprare più cose di prima.
Qual è la differenza tra rendimento reale e nominale?
Il nominale è quanto guadagni in euro. Il reale è quanto guadagni dopo aver tolto l’inflazione: ti dice se sei davvero più ricco.
Come si calcola il rendimento reale?
La regola pratica è: rendimento reale ≈ rendimento nominale − inflazione. Se il portafoglio rende il 6% e l’inflazione è al 4%, il rendimento reale è di circa il 2%. Per un conto corretto togli prima anche le tasse sui guadagni (26%, che scende al 12,5% sui titoli di Stato), l’imposta di bollo dello 0,20% annuo e le commissioni, perché spesso il rendimento del portafoglio viene mostrato al lordo. E confrontalo con l’inflazione su più anni, non su uno solo.
Quando il rendimento reale è negativo?
Quando l’inflazione è più alta di quanto rende l’investimento, al netto di tasse e costi. Se il portafoglio rende il 3% e l’inflazione è al 4%, il rendimento reale è di circa −1%: hai più euro di prima, ma ci compri meno cose. È quello che succede ai soldi fermi su un conto corrente senza interessi.
Perché i BTP a tasso fisso che ho già perdono valore quando salgono i tassi?
Perché escono titoli nuovi che pagano di più. Per rendere conveniente il tuo, il suo prezzo deve scendere. Più è lunga la scadenza, più scende.
Conviene comprare BTP Italia adesso?
Con l’inflazione già alta, il prezzo di questi titoli sul mercato tiene già conto dei rincari attesi: ti proteggono solo se l’inflazione andrà oltre le previsioni. Funzionano meglio come parte stabile del portafoglio, comprati prima che i prezzi salgano. Se invece li hai già in chiave strategica, non è il momento di venderli: stanno facendo esattamente il loro lavoro. Ricorda però qual è il loro ruolo: difendere il potere d’acquisto, non far crescere il capitale.
Dove investire con l’inflazione alta?
Non esiste lo strumento magico che protegge sempre. Azioni di aziende solide, obbligazioni a breve scadenza o a tasso variabile, titoli legati all’inflazione, oro e immobiliare possono aiutare, ognuno con i suoi rischi. La difesa più efficace è un portafoglio diversificato, costruito sui tuoi obiettivi prima che i prezzi salgano e ribilanciato con regolarità.
Lasciare i soldi sul conto corrente mi protegge?
No, al contrario! Ogni anno in cui l’inflazione supera gli interessi del conto, di solito piuttosto magri o assenti, i tuoi risparmi valgono un po’ meno.
Conclusione: cosa abbiamo visto su inflazione e rendimento reale
L’inflazione è tornata con la crisi energetica legata all’Iran e tocca tutti: la spesa di ogni giorno, la busta paga, che con il fiscal drag cresce meno dei prezzi, e il valore reale dei risparmi. Per difendersi non serve inseguire lo strumento di moda, che spesso è già caro. Serve un portafoglio diversificato, costruito sui tuoi obiettivi e giudicato su più anni, capace di reggere questo scenario e quelli che verranno.
In questo articolo abbiamo visto perché l’inflazione è tornata nel 2026 e cos’è, in parole semplici: l’aumento dei prezzi che riduce il potere d’acquisto dei tuoi soldi. Abbiamo visto chi paga il conto più salato, cioè le famiglie con redditi bassi, e come il fiscal drag si porta via una parte degli aumenti di stipendio, con l’esempio di Laura.
Poi siamo entrati nel tuo portafoglio. Abbiamo distinto il rendimento nominale dal rendimento reale e visto come calcolarlo, togliendo inflazione, tasse e costi. Abbiamo visto perché va giudicato su più anni, cosa succede ad azioni e obbligazioni quando salgono inflazione e tassi, quali strumenti possono aiutare e perché comprare BTP Italia adesso è spesso tardi.
Tre cose da portare a casa
- Conta il rendimento reale, non quello nominale: se il portafoglio rende meno dell’inflazione, al netto di tasse e costi, il tuo potere d’acquisto scende.
- Il rendimento va giudicato su più anni, con un controllo periodico: correggere il percorso in base a un piano è una scelta ragionata, vendere dopo un anno storto è una decisione di pancia.
- La protezione dall’inflazione si compra prima, quando costa poco. La vera difesa è un portafoglio diversificato, costruito sui tuoi obiettivi e ribilanciato con regolarità.
Il tuo portafoglio è pronto per l’inflazione? E per altri scenari?
Se leggendo questo articolo ti sei chiesto se i tuoi risparmi siano investiti secondo i tempi dei tuoi obiettivi e se il tuo portafoglio sia corazzato ad affrontare diversi tipi di scenario nei mercati, se la liquidità che hai ferma sul conto è troppa da troppo tempo, è il momento giusto per fare chiarezza.
Prenota un primo incontro conoscitivo, in studio a Malo o online. Analizziamo insieme la tua situazione e capiamo se il tuo patrimonio è organizzato per difendere il tuo potere d’acquisto e raggiungere i tuoi obiettivi. Senza prodotti da venderti, senza conflitti di interesse.
Contattami qui · 0445 538 517 · 328 105 4795 · info@lindaleodari.it